기업가치 · 자본효율성 가이드
증분 FCF란? ROIIC·재투자율·WACC로 좋은 성장을 가려내는 법
증분 FCF는 새 투자 때문에 기존 상태보다 늘어난 잉여현금흐름입니다. 매출과 이익이 커졌다는 결과에서 한 걸음 더 나아가, 그 성장을 만드는 데 들어간 자본과 자본비용까지 함께 봐야 성장의 경제적 질을 판단할 수 있습니다.
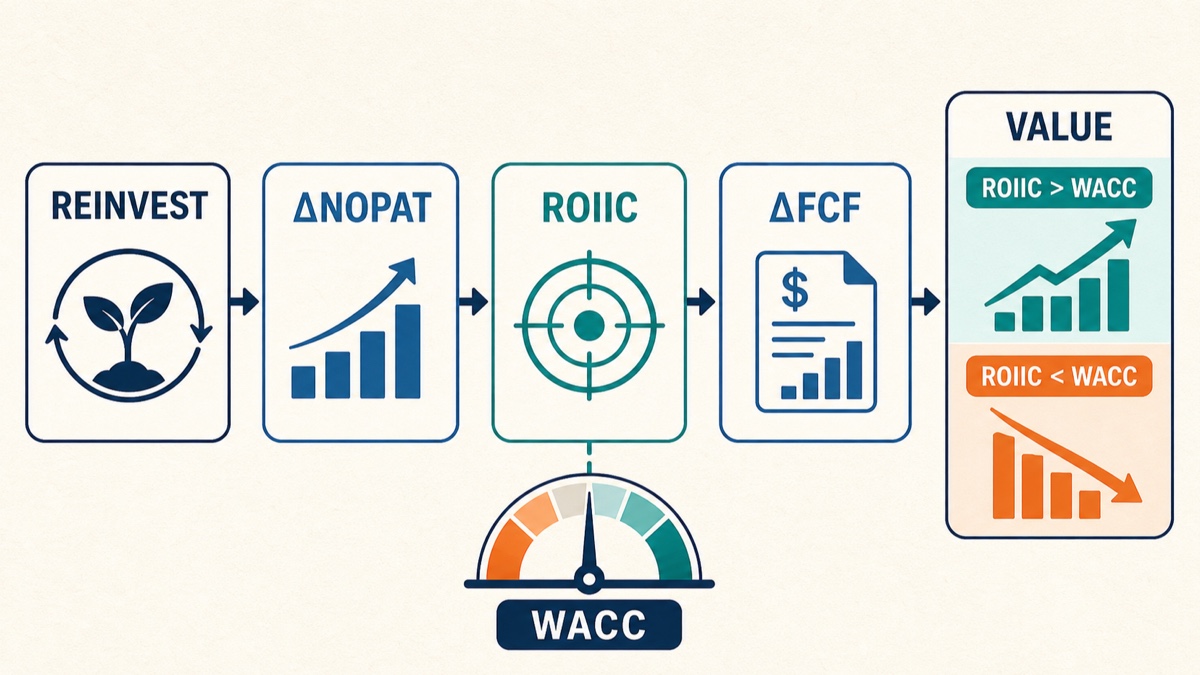
읽는 순서: 돈이 들어가는 지점에서 시작해, 추가 이익과 현금이 생기는지 확인한 뒤 자본비용과 비교합니다.
먼저 결론
좋은 성장은 ‘얼마나 컸나’보다 ‘얼마를 넣어 무엇을 남겼나’로 구별합니다
매출과 영업이익이 증가해도 그 성장을 위해 훨씬 더 많은 자본이 필요했다면 주당가치가 반드시 좋아지는 것은 아닙니다. 반대로 공장이나 데이터센터를 짓는 해에 FCF가 줄었더라도, 이후 새 자산이 높은 수익률과 현금을 만든다면 경제적으로 좋은 투자일 수 있습니다.
좋은 성장에 가까운 모습
추가 자본이 비용보다 높은 수익을 만듭니다
- ΔNOPAT이 투자 규모에 맞게 증가
- ROIIC가 WACC를 지속적으로 초과
- 초기 투자 뒤 증분 FCF가 플러스로 전환
- 추가 투자를 내부 현금으로 감당할 여력
주의가 필요한 모습
규모는 커지지만 자본효율은 낮아집니다
- 투하자본이 NOPAT보다 빠르게 증가
- ROIIC가 WACC 아래에 오래 머묾
- 재고·매출채권이 매출보다 빠르게 증가
- 지속적인 외부자금 조달에도 FCF 개선이 약함
개념 지도
NOPAT·재투자·ROIC·ROIIC·WACC는 서로 다른 질문에 답합니다
비슷해 보이는 지표를 한꺼번에 외우기보다 각 지표가 어떤 질문에 답하는지 구분하면 관계가 선명해집니다.
NOPAT
Net Operating Profit After Tax, 세후영업이익입니다. 자금조달 방식의 영향을 어느 정도 걷어내고 본업이 만든 세후 수익을 봅니다.
질문: 본업이 세후로 얼마를 벌었나?재투자
사업을 유지하거나 키우기 위해 다시 넣은 자본입니다. 교육용 기본식은 순 CAPEX와 운전자본 증가의 합입니다.
질문: 그 성장을 위해 얼마를 다시 넣었나?ROIC
Return on Invested Capital, 투하자본이익률입니다. 기존 사업을 포함한 전체 영업자본의 수익성을 보여 줍니다.
질문: 현재 전체 자본은 얼마나 효율적인가?ROIIC
Return on Incremental Invested Capital, 증분 투하자본수익률입니다. 비교기간에 늘어난 자본이 늘어난 NOPAT을 얼마나 만들었는지 봅니다.
질문: 최근 새로 넣은 자본은 얼마나 효율적인가?WACC
Weighted Average Cost of Capital, 가중평균자본비용입니다. 주주와 채권자가 요구하는 자본비용을 자본구성에 따라 가중한 추정치입니다.
질문: 자본을 쓰는 대가로 최소 얼마를 벌어야 하나?증분 FCF
특정 투자나 사업변화가 기존 상태보다 추가로 만든 잉여현금흐름입니다. 투자 직후에는 음수여도 이상하지 않습니다.
질문: 추가 이익이 실제 추가 현금으로 남았나?핵심 계산식
증분 FCF와 ROIIC는 같은 투자 이야기의 현금과 수익률입니다
FCFF는 NOPAT에서 사업에 다시 묶인 현금을 뺍니다
이 글은 주주와 채권자를 포함한 기업 전체 관점의 잉여현금흐름인 FCFF(Free Cash Flow to the Firm)를 사용합니다. CFA Institute가 제시하는 EBIT 출발식은 다음과 같습니다.
회사 전체 현금
FCFF ≈ NOPAT − 순 CAPEX − 운전자본 증가
순 CAPEX는 CAPEX에서 감가상각비를 뺀 값입니다. 운전자본 증가는 재고와 매출채권 등 영업에 묶인 순현금이 늘어난 정도를 뜻합니다.
특정 투자로 늘어난 현금
증분 FCFF ≈ ΔNOPAT − 추가 순재투자
여기서 추가 순재투자는 분석대상 투자 때문에 같은 기간 늘어난 순 CAPEX와 운전자본투자입니다. 초기 투자액과 이후 유지·확장 투자를 기간별로 구분해야 합니다.
재투자율은 성장 속도와 필요한 자본을 연결합니다
읽는 순서: NOPAT 중 다시 투자한 비율과 신규 투자수익률을 곱하면, 수익률이 안정적이라는 단순 가정 아래 영업이익 성장률을 연결해 볼 수 있습니다.
ROIC는 전체, ROIIC는 변화분을 봅니다
NOPAT평균 투하자본
ROIC 당기 NOPAT에는 기초·기말 평균 투하자본을 대응시키는 방식이 일반적으로 더 자연스럽습니다.ΔNOPATΔ투하자본
ROIIC 투자와 이익 발생 시차가 길다면 1년보다 3~5년 변화분이 더 유용할 수 있습니다.숫자로 이해하기
매출과 ΔNOPAT이 같아도 필요한 자본이 다르면 성장의 질이 달라집니다
A기업과 B기업 모두 신규 사업으로 매출이 20% 늘고, 비교기간 NOPAT이 20억 원 증가했다고 가정하겠습니다. 차이는 추가 투하자본입니다.
| 항목 | A기업 | B기업 |
|---|---|---|
| 매출 성장률 | +20% | +20% |
| ΔNOPAT | +20억 원 | +20억 원 |
| Δ투하자본 | +100억 원 | +400억 원 |
| ROIIC | 20% | 5% |
| WACC | 8% | 8% |
| ROIIC − WACC | +12%포인트 | −3%포인트 |
A기업
100억 원으로 20억 원을 더 벌었습니다
20 ÷ 100 = 20%입니다. WACC 8%보다 12%포인트 높아, 단순 가정에서는 신규 투자가 자본비용을 초과합니다.
B기업
같은 20억 원에 400억 원이 필요했습니다
20 ÷ 400 = 5%입니다. WACC 8%보다 3%포인트 낮아, 규모는 성장해도 경제적 가치가 훼손될 가능성을 점검해야 합니다.
A기업의 현금흐름은 투자 첫해와 가동 이후가 다릅니다
읽는 순서: 초기 CAPEX를 먼저 지출한 뒤 가동률이 오르고, 추가 NOPAT에서 당기 추가 순재투자를 뺀 현금이 남는 과정을 봅니다.
직접 확인하기
추가 자본과 이익을 바꾸면 ROIIC·스프레드·증분 FCF가 함께 움직입니다
아래 계산기는 개념을 연결하기 위한 교육용입니다. Δ투하자본은 ROIIC의 비교기간 분모이고, 당기 추가 순재투자는 같은 기간 증분 FCF에서 차감할 순 CAPEX와 운전자본투자입니다.
현금흐름 읽기
FCF가 줄었다고 나쁘고, 늘었다고 좋은 것은 아닙니다
좋은 투자의 초기 현금유출일 수 있습니다
공장·데이터센터·신규 매장처럼 현금을 먼저 쓰고 이익이 나중에 생기는 투자는 초기 FCF를 낮춥니다. 투자 후 가동률, 매출, ΔNOPAT, 증분 FCF가 계획대로 올라오는지를 추적해야 합니다.
필요한 투자를 미룬 결과일 수 있습니다
설비 교체·IT 시스템·유지보수·R&D를 줄이면 단기 현금은 좋아 보입니다. 그러나 미래 생산능력과 경쟁력이 약해질 수 있으므로 CAPEX와 감가상각비의 장기 추세, 자산 상태를 함께 봐야 합니다.
Maintenance CAPEX와 Growth CAPEX는 목적이 다릅니다
현재 생산능력과 서비스를 유지하기 위한 설비 교체·보수입니다. 이를 줄여 만든 FCF는 지속 가능하지 않을 수 있습니다.
미래 매출과 이익을 늘리기 위한 신규 공장·증설·데이터센터 등입니다. 이후 현금 전환 성과를 사후 점검해야 합니다.
재무제표에는 두 CAPEX가 완벽히 나뉘어 표시되지 않는 경우가 많습니다. “감가상각비 = 유지 CAPEX”는 간편한 추정일 뿐 사실로 단정하면 안 됩니다.
해석의 함정
ROIIC가 이상하게 높거나 낮다면 사업사건과 측정기간부터 확인하세요
준공 전 자본만 먼저 늘어납니다
대규모 공장은 투자·시운전·램프업을 거쳐 이익이 생깁니다. 1년 ROIIC가 낮다는 이유만으로 실패라고 판단하지 말고 3~5년 구간을 검토합니다.
평균자본과 기말자본은 다릅니다
당기 NOPAT은 기간에 걸쳐 발생하지만 기말 투하자본은 한 시점 값입니다. ROIC 비교 시 평균값인지 기말값인지 통일합니다.
투자와 연결이익 기간이 어긋납니다
인수대금은 한 번에 나가지만 피인수기업 이익은 일부 기간만 연결될 수 있습니다. 인수대금·영업권·통합비용·시너지 시점을 함께 봅니다.
환율·매각·손상차손이 분모를 흔듭니다
실제 신규 투자 없이 해외자산 환산액이 늘거나, 자산매각·손상으로 장부가가 줄면 단순 ROIIC가 사업성과와 다르게 움직일 수 있습니다.
소프트웨어는 CAPEX만 보면 부족합니다
R&D·개발자 인건비·고객획득비가 비용 처리되면 경제적 재투자가 장부의 CAPEX보다 큽니다. 자본화 조정을 했다면 가정과 내용연수를 밝힙니다.
매출보다 재고·채권이 빠를 수 있습니다
매출 20% 증가에 매출채권 80% 증가가 뒤따른다면 결제조건, 고객구성, 회수 지연을 확인합니다. 이익이 현금으로 전환되지 않을 수 있습니다.
실전 확인 순서
DART·KIND·IR 자료에서 투자 발표부터 현금 회수까지 연결하세요
- 01
투자 범위와 시간축을 고정합니다
총 투자액, 투자기간, 준공일, 가동 시작일, 분석할 사업부문과 연결 범위를 기록합니다.
- 02
기초값을 같은 정의로 정리합니다
NOPAT, 투하자본, CAPEX, 감가상각비, 운전자본을 연도별로 정리하고 평균·기말 기준을 표시합니다.
- 03
Δ투하자본과 ΔNOPAT을 계산합니다
환율, M&A, 자산매각, 손상차손 같은 비영업 변화를 따로 표시한 뒤 1년과 3~5년 결과를 나란히 봅니다.
- 04
가동률에서 현금까지 추적합니다
생산능력 → 가동률 → 매출 → 이익률 → ΔNOPAT → 운전자본 → 증분 FCF 순으로 실제 전환을 확인합니다.
- 05
ROIIC를 WACC와 비교합니다
회사 또는 분석자가 사용한 WACC의 산출시점과 가정을 확인하고, 작은 차이보다 지속적인 스프레드와 방향을 봅니다.
- 06
사전 약속과 사후 성과를 비교합니다
투자 발표 당시 매출·수익성·가동 목표를 보관하고, 2~3년 뒤 실제 투자비 초과와 현금 성과를 대조합니다.
분석 전 마지막 체크리스트
최근 3~5년 매출·NOPAT·투하자본을 같은 범위로 정리했는가?
FCF 감소가 성장투자 때문인지 사업 악화 때문인지 구분했는가?
유지 CAPEX와 성장 CAPEX를 나눌 공시 단서를 찾았는가?
재고와 매출채권이 매출보다 빠르게 늘지 않았는가?
M&A·환율·손상차손·자산매각을 조정했는가?
회사와 비교기업의 ROIC·ROIIC 산식이 같은가?
WACC가 회사 제시값인지 외부 추정치인지 구분했는가?
투자 발표 당시 목표와 현재의 가동률·ΔNOPAT·증분 FCF를 비교했는가?
공시에서 보는 실제 언어
국내 상장사도 ROIC와 WACC의 스프레드를 경영 목표로 사용합니다
포스코인터내셔널은 공시한 기업가치 제고 계획 이행결과에서 WACC 8.0% 이상의 ROIC를 목표로 제시하고, 2025년 연결 ROIC 8.7%를 달성했다고 밝혔습니다. 자본효율 중심의 투자의사결정과 사업 포트폴리오 관리를 함께 설명했습니다.
자주 묻는 질문
증분 FCF·ROIIC 해석에서 자주 생기는 혼동
증분 FCF를 재무제표에서 바로 찾을 수 있나요?
일반적으로 독립 계정과목으로 표시되지 않습니다. 재무제표·주석·투자 공시·IR을 이용해 특정 투자 때문에 늘어난 NOPAT, 순 CAPEX, 운전자본을 분석자가 같은 범위로 추정해야 합니다.
ROIC와 ROIIC 중 무엇이 더 중요한가요?
역할이 다릅니다. ROIC는 현재 전체 사업의 자본효율, ROIIC는 최근 추가 자본의 효율을 보여 줍니다. 높은 과거 ROIC가 낮아지는 중인지 알려면 둘을 함께 봐야 합니다.
ROIIC는 몇 % 이상이면 좋은가요?
모든 기업에 적용할 절대 기준은 없습니다. 사업위험과 자본구조에 따라 WACC가 달라지므로 같은 기간의 WACC와 비교하고, 산업·경쟁사·과거 추세도 함께 봅니다.
ROIIC가 WACC보다 높으면 주가가 오르나요?
그렇지 않습니다. 이는 경제적 가치창출 가능성을 판단하는 한 요소입니다. 현재 가격에 성장 기대가 이미 반영됐을 수 있고, 수익률의 지속기간과 경쟁우위도 달라질 수 있습니다.
성장기업의 FCF가 계속 음수여도 괜찮나요?
자동으로 괜찮다고 볼 수 없습니다. 투자기간 동안 자금조달을 감당할 수 있는지, 가동 이후 ΔNOPAT과 증분 FCF가 계획대로 생기는지, ROIIC가 WACC를 넘는지를 확인해야 합니다.
제조업과 소프트웨어 기업을 같은 산식으로 비교해도 되나요?
주의가 필요합니다. 제조업 투자는 CAPEX로 잘 보이지만 소프트웨어·바이오는 R&D와 인건비 형태의 무형투자가 큽니다. 조정 여부와 내용연수 가정을 통일하지 않으면 비교가 왜곡됩니다.
공식 참고자료
산식과 공시 해석에 사용한 1차·전문기관 자료
- 한국거래소 — 2026년 기업가치 제고 계획 가이드라인자본효율성·자본비용·성장성·FCF 지표와 시계열·경쟁사·부문별 분석 원칙을 확인할 수 있습니다.
- 한국거래소 — 2026년 기업가치 제고 계획 가이드라인 해설서ROIC·WACC 정의, WACC 산식, ROIC와 WACC 비교 방법을 설명합니다.
- CFA Institute — Free Cash Flow Valuation, 2026FCFF·FCFE의 구분, EBIT에서 출발하는 FCFF 산식, WACC 할인 원칙을 확인할 수 있습니다.
- Aswath Damodaran, NYU Stern — Free Cash Flow to the Firm재투자, 신규 투자자본수익률, 성장률과 기업가치의 관계를 설명합니다.
- Aswath Damodaran, NYU Stern — Growth Rates and Terminal Value영업이익 성장률을 재투자율과 자본수익률로 연결하는 기본 관계를 제시합니다.
- CFA Institute — Hiding in Plain Sight: Accounting for Capex성장 CAPEX의 사후 현금 전환을 추적해야 하는 이유를 다룹니다.
- CFA Institute — A Strategic Buyer’s Guide to PE Exits유지보수·IT 투자를 미뤄 단기 FCF가 좋아 보일 수 있는 위험과 재투자 수요 점검법을 설명합니다.